Modello · Operazioni interne
Chiusura del bilancio d'esercizio
Dal calendario di chiusura di dicembre al deposito: inventario, scritture di assestamento, imposte, nota integrativa, organo di controllo, assemblea, registro.
- 21
- settimane di piano
- 4
- fasi: le liste dello Space
- 45
- task con stime e dipendenze, 6 milestone
A chi serve
Il lavoro, com'è davvero.
Uffici amministrativi di PMI e studi che chiudono l'anno di una società di capitali: le scritture, il progetto di bilancio, i termini del codice civile fino al deposito al registro delle imprese.
Con «Usa questo modello» nasce lo Space «Chiusura del bilancio» nel tuo workspace, con le date dal giorno che scegli: liste e stati, task con stime e dipendenze, milestone, rischi e pagine dei documenti.
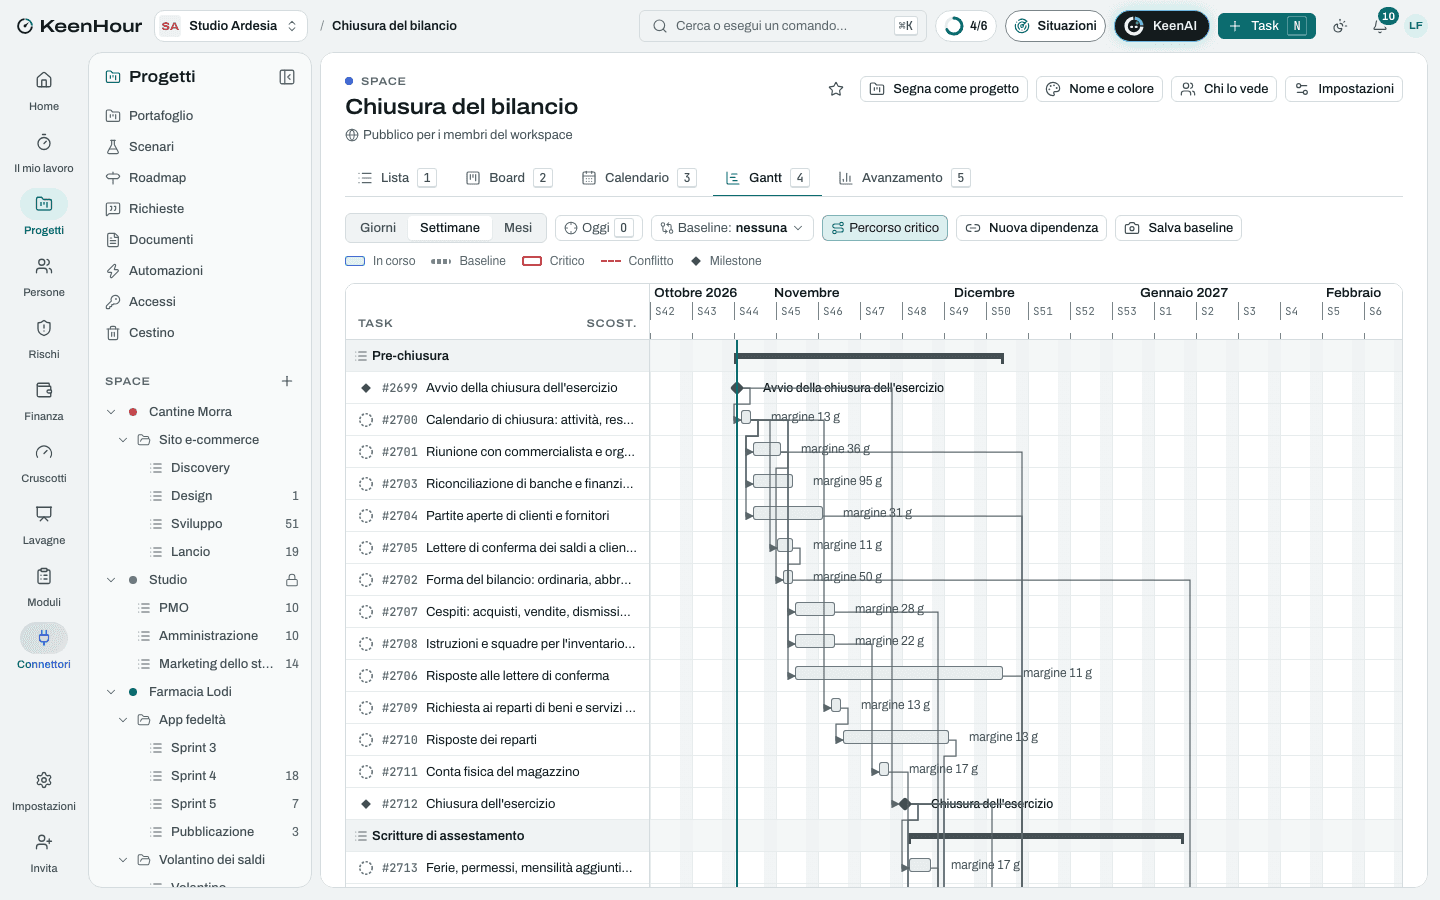
Le fasi
Pre-chiusura
settimane 1–7- Avvio della chiusura dell'esercizio
- Calendario di chiusura: attività, responsabili, scadenzeDopo «Avvio della chiusura dell'esercizio».
- Riunione con commercialista e organo di controllo: novità e punti critici dell'annoDopo «Calendario di chiusura: attività, responsabili, scadenze».
- Forma del bilancio: ordinaria, abbreviata o delle micro-impreseDopo «Riunione con commercialista e organo di controllo: novità e punti critici dell'anno».
- Riconciliazione di banche e finanziamentiDopo «Calendario di chiusura: attività, responsabili, scadenze».
- Partite aperte di clienti e fornitoriDopo «Calendario di chiusura: attività, responsabili, scadenze».
- Lettere di conferma dei saldi a clienti, fornitori e bancheDopo «Calendario di chiusura: attività, responsabili, scadenze».
- Risposte alle lettere di confermaDopo «Lettere di conferma dei saldi a clienti, fornitori e banche».
- Cespiti: acquisti, vendite, dismissioni dell'annoDopo «Calendario di chiusura: attività, responsabili, scadenze».
- Istruzioni e squadre per l'inventario di magazzinoDopo «Calendario di chiusura: attività, responsabili, scadenze».
- Richiesta ai reparti di beni e servizi ricevuti senza fatturaDopo «Calendario di chiusura: attività, responsabili, scadenze».
- Risposte dei repartiDopo «Richiesta ai reparti di beni e servizi ricevuti senza fattura».
- Conta fisica del magazzinoDopo «Istruzioni e squadre per l'inventario di magazzino».
- Chiusura dell'esercizioDopo «Avvio della chiusura dell'esercizio».
Scritture di assestamento
settimane 5–10- Ferie, permessi, mensilità aggiuntive e premi maturatiDopo «Chiusura dell'esercizio».
- TFR e debiti verso il personaleDopo «Ferie, permessi, mensilità aggiuntive e premi maturati».
- Valutazione delle rimanenzeDopo «Conta fisica del magazzino», «Chiusura dell'esercizio».
- Ammortamenti dell'esercizioDopo «Cespiti: acquisti, vendite, dismissioni dell'anno», «Chiusura dell'esercizio».
- Fatture da ricevere e da emettere, note di creditoDopo «Risposte dei reparti», «Chiusura dell'esercizio».
- Ratei e riscontiDopo «Chiusura dell'esercizio».
- Svalutazione dei creditiDopo «Partite aperte di clienti e fornitori», «Risposte alle lettere di conferma».
- Fondi per rischi e oneri: cause, garanzie, resi, premiDopo «Riunione con commercialista e organo di controllo: novità e punti critici dell'anno», «Chiusura dell'esercizio».
- Bilancio di verifica dopo le scrittureDopo «TFR e debiti verso il personale», «Valutazione delle rimanenze», «Ammortamenti dell'esercizio», «Fatture da ricevere e da emettere, note di credito», «Ratei e risconti», «Svalutazione dei crediti», «Fondi per rischi e oneri: cause, garanzie, resi, premi».
- Imposte dell'esercizio: IRES, IRAP, differite e anticipateDopo «Bilancio di verifica dopo le scritture».
- Scritture riviste con il commercialistaDopo «Imposte dell'esercizio: IRES, IRAP, differite e anticipate».
- Contabilità dell'esercizio chiusaDopo «Scritture riviste con il commercialista».
Bilancio
settimane 11–17- Stato patrimoniale e conto economicoDopo «Contabilità dell'esercizio chiusa», «Forma del bilancio: ordinaria, abbreviata o delle micro-imprese».
- Rendiconto finanziario, se il bilancio non è abbreviatoDopo «Stato patrimoniale e conto economico».
- Nota integrativaDopo «Stato patrimoniale e conto economico».
- Relazione sulla gestione, se dovutaDopo «Stato patrimoniale e conto economico».
- Fatti avvenuti dopo la chiusuraDopo «Nota integrativa».
- Verifica interna del progetto di bilancioDopo «Nota integrativa», «Rendiconto finanziario, se il bilancio non è abbreviato», «Relazione sulla gestione, se dovuta», «Fatti avvenuti dopo la chiusura».
- Progetto di bilancio approvato dagli amministratoriDopo «Verifica interna del progetto di bilancio».
- Bilancio nel formato XBRL per il depositoDopo «Progetto di bilancio approvato dagli amministratori».
- Progetto consegnato all'organo di controlloDopo «Progetto di bilancio approvato dagli amministratori».
- Relazioni del collegio sindacale e del revisoreDopo «Progetto consegnato all'organo di controllo».
Approvazione e deposito
settimane 17–21- Convocazione dell'assemblea dei sociDopo «Progetto di bilancio approvato dagli amministratori».
- Bilancio e relazioni a disposizione dei sociDopo «Relazioni del collegio sindacale e del revisore».
- Documenti e traccia del verbale per l'assembleaDopo «Bilancio e relazioni a disposizione dei soci», «Convocazione dell'assemblea dei soci».
- Bilancio approvato dall'assembleaDopo «Documenti e traccia del verbale per l'assemblea».
- Verbale firmato e trascritto nel libro delle decisioni dei sociDopo «Bilancio approvato dall'assemblea».
- Deposito al registro delle impreseDopo «Bilancio approvato dall'assemblea», «Bilancio nel formato XBRL per il deposito».
- Promemoria dei versamenti delle imposteDopo «Bilancio approvato dall'assemblea».
- Che cosa migliorare per la prossima chiusuraDopo «Deposito al registro delle imprese».
- Bilancio depositatoDopo «Deposito al registro delle imprese», «Verbale firmato e trascritto nel libro delle decisioni dei soci», «Promemoria dei versamenti delle imposte», «Che cosa migliorare per la prossima chiusura».
I rischi tipici
Informazioni dei reparti in ritardo
Alto · 12Acquisti senza ordine, servizi ricevuti senza fattura, resi non segnalati: le scritture di competenza si fanno a febbraio, di fretta.
Mitigare: Richiesta ai reparti a metà dicembre con un modulo semplice e una data; sollecito il primo giorno lavorativo di gennaio.
Differenze di inventario grandi
Medio · 9La conta fisica non torna con il magazzino contabile: valori da spiegare e rettifiche che cambiano il risultato.
Mitigare: Conte a campione a novembre sugli articoli di valore; istruzioni scritte; ricontrollo subito delle differenze sopra una soglia decisa prima.
Un credito importante diventa inesigibile
Alto · 12Un cliente grande entra in difficoltà dopo la chiusura: svalutazione da rifare e risultato da rivedere a progetto quasi pronto.
Mitigare: Solleciti prima di fine anno; incassi di gennaio e febbraio letti prima della svalutazione; i fatti dopo la chiusura riesaminati prima dell'approvazione del progetto.
Organo di controllo senza i suoi 30 giorni
Medio · 8Il progetto arriva al collegio sindacale e al revisore troppo tardi per l'assemblea fissata: si rinvia o si rischia una delibera contestabile.
Evitare: Calendario scritto a ritroso dalla data dell'assemblea; data di consegna all'organo di controllo concordata con lui a dicembre.
Assemblea oltre i 120 giorni
Medio · 8Una chiusura in ritardo spinge l'approvazione oltre il termine ordinario; i 180 giorni valgono solo se lo statuto li prevede e ci sono le ragioni.
Mitigare: Statuto letto a dicembre; se servono i 180 giorni, la decisione degli amministratori con le ragioni si prende entro i 120, non dopo.
Scadenze fiscali di primavera sovrapposte
Medio · 8Nelle stesse settimane del bilancio cadono la dichiarazione IVA annuale, da presentare entro il 30 aprile, e gli altri adempimenti del periodo: l'ufficio e il commercialista sono pieni.
Mitigare: Le scadenze fiscali nel calendario di chiusura; le scritture di assestamento chiuse entro febbraio; aiuto esterno prenotato per marzo, se serve.
Pratica di deposito respinta
Medio · 6Firma digitale scaduta, XBRL non valido o documenti mancanti: la Camera di commercio sospende la pratica e il termine dei 30 giorni scorre.
Mitigare: XBRL validato prima dell'assemblea; firme digitali controllate; deposito nella prima settimana dopo l'approvazione, non l'ultima.
Le pagine dei documenti
- Calendario di chiusura
- I termini del bilancio nel codice civile
- Lista di controllo delle scritture di assestamento
I file
In KeenHour, in Excel o in CSV.
Il modello vive in KeenHour, dove le date, il percorso critico e il carico si aggiornano da soli. Se preferisci partire da un file: l'Excel con il Gantt e il registro dei rischi, o il CSV da importare in una lista, con le date dal lunedì prossimo.
Tutti i modelli →Every hour, under control.
Il prossimo lunedì, apri la settimana con il quadro completo.
Crea il workspace, invita il team e importa i progetti in corso. Hai 14 giorni per provarlo, senza carta.