Modello · Consulenza
Avvio del controllo di gestione
Il controllo di gestione in una PMI: analisi dei dati, centri di costo, costi e margini dei prodotti, primo budget, report mensile e passaggio a chi lo seguirà.
- 23
- settimane di piano
- 5
- fasi: le liste dello Space
- 38
- task con stime e dipendenze, 6 milestone
A chi serve
Il lavoro, com'è davvero.
Consulenti e studi di controllo di gestione che introducono contabilità analitica, budget e reporting mensile in una PMI manifatturiera o di servizi, fino a lasciarli in mano a una persona interna.
Con «Usa questo modello» nasce lo Space «Controllo di gestione» nel tuo workspace, con le date dal giorno che scegli: liste e stati, task con stime e dipendenze, milestone, rischi, pagine dei documenti e, se indichi il cliente, la commessa.
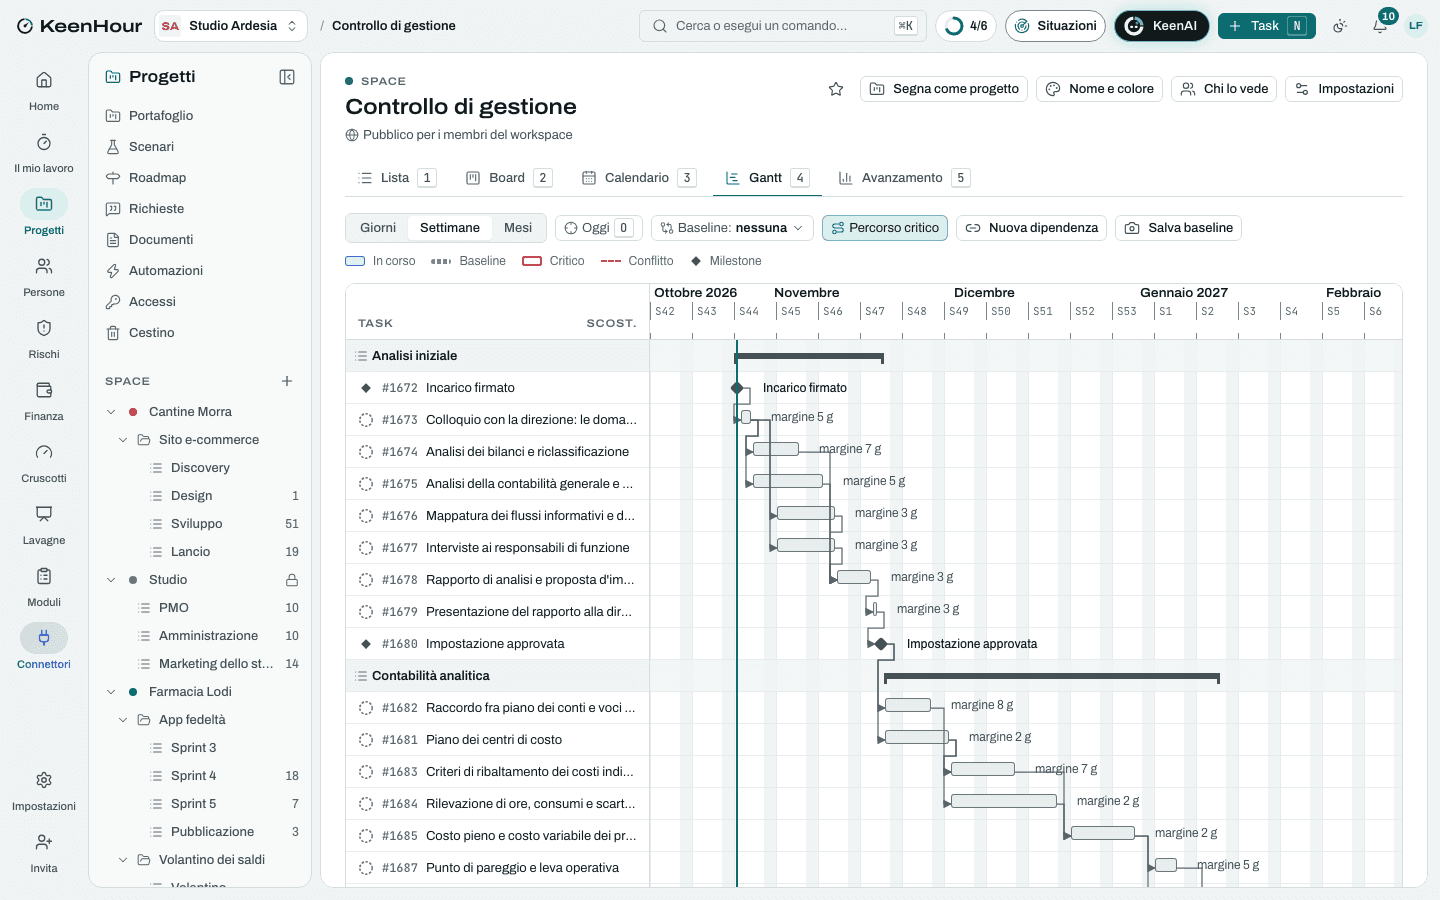
Le fasi
Analisi iniziale
settimane 1–4- Incarico firmato
- Colloquio con la direzione: le domande a cui il controllo deve rispondereDopo «Incarico firmato».
- Analisi dei bilanci e riclassificazioneDopo «Colloquio con la direzione: le domande a cui il controllo deve rispondere».
- Analisi della contabilità generale e del piano dei contiDopo «Colloquio con la direzione: le domande a cui il controllo deve rispondere».
- Mappatura dei flussi informativi e del gestionaleDopo «Colloquio con la direzione: le domande a cui il controllo deve rispondere».
- Interviste ai responsabili di funzioneDopo «Colloquio con la direzione: le domande a cui il controllo deve rispondere».
- Rapporto di analisi e proposta d'impostazioneDopo «Analisi dei bilanci e riclassificazione», «Analisi della contabilità generale e del piano dei conti», «Mappatura dei flussi informativi e del gestionale», «Interviste ai responsabili di funzione».
- Presentazione del rapporto alla direzioneDopo «Rapporto di analisi e proposta d'impostazione».
- Impostazione approvataDopo «Presentazione del rapporto alla direzione».
Contabilità analitica
settimane 4–11- Piano dei centri di costoDopo «Impostazione approvata».
- Raccordo fra piano dei conti e voci del controlloDopo «Impostazione approvata».
- Criteri di ribaltamento dei costi indirettiDopo «Piano dei centri di costo», «Raccordo fra piano dei conti e voci del controllo».
- Rilevazione di ore, consumi e scarti per centro e commessaDopo «Piano dei centri di costo».
- Costo pieno e costo variabile dei prodotti principaliDopo «Criteri di ribaltamento dei costi indiretti», «Rilevazione di ore, consumi e scarti per centro e commessa».
- Margini di contribuzione per prodotto, cliente e canaleDopo «Costo pieno e costo variabile dei prodotti principali».
- Punto di pareggio e leva operativaDopo «Costo pieno e costo variabile dei prodotti principali».
- Condivisione del modello dei costi con la direzioneDopo «Margini di contribuzione per prodotto, cliente e canale», «Punto di pareggio e leva operativa».
- Modello dei costi approvatoDopo «Condivisione del modello dei costi con la direzione».
Primo budget
settimane 11–16- Calendario e regole del processo di budgetDopo «Modello dei costi approvato».
- Budget delle vendite per prodotto e clienteDopo «Calendario e regole del processo di budget».
- Budget della produzione e degli acquistiDopo «Budget delle vendite per prodotto e cliente».
- Budget dei costi per centroDopo «Budget delle vendite per prodotto e cliente».
- Budget economico e di cassaDopo «Budget della produzione e degli acquisti», «Budget dei costi per centro».
- Revisione del budget con la direzioneDopo «Budget economico e di cassa».
- Budget approvatoDopo «Revisione del budget con la direzione».
Report mensile
settimane 11–19- Scelta degli indicatori del cruscottoDopo «Modello dei costi approvato».
- Prototipo del report mensileDopo «Scelta degli indicatori del cruscotto».
- Report nel gestionale o nello strumento di analisiDopo «Prototipo del report mensile».
- Procedura di chiusura mensileDopo «Prototipo del report mensile».
- Primo report su dati realiDopo «Report nel gestionale o nello strumento di analisi», «Procedura di chiusura mensile», «Budget approvato».
- Analisi degli scostamenti dal budgetDopo «Primo report su dati reali».
- Prima riunione mensile sui risultatiDopo «Analisi degli scostamenti dal budget».
- Primo mese chiuso con il reportDopo «Prima riunione mensile sui risultati».
Affiancamento e passaggio
settimane 19–23- Formazione della persona interna che seguirà il controlloDopo «Primo mese chiuso con il report».
- Manuale delle procedure del controllo di gestioneDopo «Primo mese chiuso con il report».
- Secondo report preparato dall'interno, con la revisione del consulenteDopo «Formazione della persona interna che seguirà il controllo».
- Verifica finale con la direzioneDopo «Secondo report preparato dall'interno, con la revisione del consulente», «Manuale delle procedure del controllo di gestione».
- Sistema di controllo consegnatoDopo «Verifica finale con la direzione».
I rischi tipici
Contabilità in ritardo o non per competenza
Critico · 16Le registrazioni arrivano con settimane di ritardo e senza ratei: il report mensile mostra numeri che non dicono la verità.
Mitigare: Stato della contabilità verificato nell'analisi iniziale; procedura di chiusura mensile con scadenze per ogni registrazione; ratei stimati dove i documenti arrivano tardi.
Ore e consumi non rilevati in reparto
Alto · 12La rilevazione pesa sui capireparto e si interrompe dopo poche settimane: i costi dei prodotti tornano stime.
Mitigare: Rilevare solo ciò che serve alle domande della direzione; usare ciò che il gestionale registra già; mostrare ai reparti i numeri che producono.
Il gestionale non regge la contabilità analitica
Medio · 9Mancano centri di costo o estrazioni per commessa: il controllo si costruisce su fogli di calcolo fragili.
Mitigare: Limiti del gestionale scritti nel rapporto di analisi; con il fornitore del gestionale, le estrazioni necessarie prima di costruire il report.
I responsabili non accettano di essere misurati
Medio · 9Costi di reparto e margini per cliente mettono in luce inefficienze: i responsabili contestano i criteri e i numeri perdono credibilità.
Mitigare: Criteri di ribaltamento discussi con i responsabili prima di applicarli; il report misura i centri, non le persone.
La direzione non usa il report
Alto · 12Il report arriva ma nessuno decide sulla base dei numeri: dopo qualche mese non lo prepara più nessuno.
Mitigare: Indicatori scelti a partire dalle domande della direzione; riunione mensile fissa in calendario, con le azioni registrate e riprese il mese dopo.
Il progetto si sovrappone alla chiusura del bilancio
Medio · 6Nei mesi del bilancio l'amministrazione non ha tempo: analisi e rilevazioni si fermano.
Accettare: Calendario del progetto confrontato con le scadenze fiscali all'avvio; nelle settimane del bilancio solo il lavoro che non chiede tempo all'amministrazione.
La commessa
A corpo, fatturata per SAL · 5 voci. Importi e tariffe li metti tu.
- Analisi iniziale
- Contabilità analitica e costi dei prodotti
- Primo budget
- Report mensile
- Affiancamento e passaggio
Le pagine dei documenti
- Calendario della chiusura mensile
- Struttura del report mensile
I file
In KeenHour, in Excel o in CSV.
Il modello vive in KeenHour, dove le date, il percorso critico e il carico si aggiornano da soli. Se preferisci partire da un file: l'Excel con il Gantt e il registro dei rischi, o il CSV da importare in una lista, con le date dal lunedì prossimo.
Tutti i modelli →Every hour, under control.
Il prossimo lunedì, apri la settimana con il quadro completo.
Crea il workspace, invita il team e importa i progetti in corso. Hai 14 giorni per provarlo, senza carta.